
O texto-base do PLP nº 299/2026 aprovado pelo Senado prevê retirar os benefícios para compra de veículos por pessoas com deficiência ou com TEA do corte linear de incentivos tributários federais. Isso abre caminho para afastar o impacto dessa redução na isenção de IPI do Carro PCD. A mudança ainda depende da conclusão da tramitação para produzir efeitos. Veja a notícia oficial do Senado.
No vídeo a seguir, explico a proposta, a participação da emenda de Damares Alves e os prazos que precisam ser observados na transição para 2027.
O corte de 10%
A Lei Complementar nº 224/2025 reduziu benefícios tributários federais. Para o IPI, as medidas passaram a ser aplicadas em 1º de abril de 2026. No caso de isenção ou alíquota zero alcançada pelo corte, aplica-se uma parcela da alíquota padrão do tributo. Confira a orientação da Receita Federal.
Os 10% incidem sobre a alíquota padrão do IPI. Como exemplo, se essa alíquota fosse de 10%, a aplicação de um décimo corresponderia a 1% sobre a base tributável. Para conferir um orçamento, solicite o demonstrativo do IPI aplicado à versão do veículo. Veja a comparação técnica do Senado.
Proteção ao Carro PCD
O PLP propõe elevar o corte geral de 10% para 20%. O substitutivo aprovado inclui, entre as exceções, os benefícios federais relacionados à aquisição de veículos por pessoas com deficiência ou com TEA, observados os requisitos da legislação específica. A redação afasta esse público do mecanismo de redução, preservando o benefício conforme as regras que o concedem. Consulte a Emenda Substitutiva nº 75.
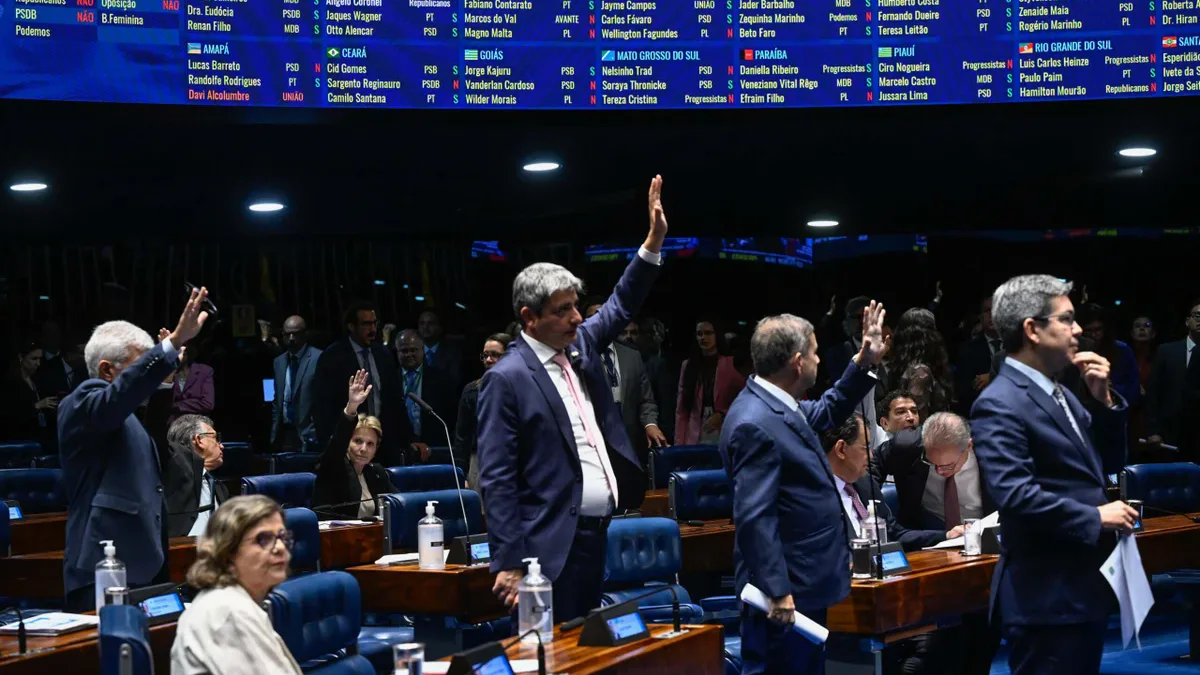
Votação em andamento
O texto-base foi aprovado em 12 de novembro de 2026. Na consulta de 16 de novembro, ainda restavam quatro destaques, com votação prevista para o dia 17. Concluída essa etapa, o projeto segue à Câmara dos Deputados. Alterações feitas pela Câmara podem exigir nova análise do Senado, antes da sanção e da publicação da lei. Acompanhe a etapa anunciada pelo Senado.
Prazo da isenção
A Emenda nº 13, da senadora Damares Alves, propôs a proteção dos benefícios e a extensão da isenção de IPI para PCD até 31 de dezembro de 2032. A prorrogação não aparece na Emenda Substitutiva nº 75 aprovada como texto-base. A Lei nº 8.989/1995 continua com efeitos previstos até 31 de dezembro de 2026, conforme seu artigo 9º. Confira a emenda apresentada e consulte a lei vigente.
Transição para 2027
A reforma prevê a substituição de PIS e Cofins pela CBS e a redução geral do IPI a zero, com as exceções constitucionais. O governo também apresentou proposta para ajustar a transição entre IPI e Imposto Seletivo. Essas medidas exigem acompanhar a regra efetivamente aprovada para a data da compra. Veja a PEC nº 22/2026 e entenda o debate sobre o calendário da reforma.
Para o Imposto Seletivo, a redução a zero na compra elegível depende do reconhecimento do direito pela Receita Federal e do atendimento aos requisitos legais. A autorização de ICMS, sozinha, não substitui esse reconhecimento. Entenda a regra do Imposto Seletivo para Carro PCD.
Planejamento da compra
Ao comparar propostas, confira a data prevista para faturamento, a validade das autorizações e os tributos discriminados. Para solicitar orientação sobre seu processo, use o formulário ao final do artigo. Para acompanhar as próximas atualizações, participe da Família Somos Todos PCD.
Quer Comprar um Carro com Desconto e NÃO PAGAR IPVA Nunca mais? DESCUBRA AQUI se Você TEM DIREITO às Isenções:
Preencha os dados para solicitar orientação sobre as possibilidades de isenção na compra do veículo e de IPVA, conforme as regras aplicáveis ao seu caso.
💬 Você já recebeu um orçamento de Carro PCD com essa parcela de IPI? Conte se a cobrança foi explicada e como isso afetou seu planejamento de compra.
👇 Qual ponto você quer acompanhar mais de perto, a retirada do corte ou o prazo da isenção na transição para 2027?
Michael Streidl | Somos Todos PCD